Guider

Skrevet av Lars · Oppdatert 22.10.2026 · 9 min.

Prisen på factoring består av en finansieringsrente av beløpet du trekker, et administrasjonsgebyr for fakturaene og eventuelle øvrige avtaleomkostninger. Det finnes ingen fast pris, da regningen avhenger av hvor mange dager pengene er finansiert, og hvordan gebyrene er bygget opp. I vårt illustrative eksempel koster en faktura på 200 000 kr totalt 3 267 kr ved 60 dager, men dette er en beregningsmetode og ikke en pris fra Flex Funding. Her ser du hvordan du beregner dine egne fakturaer, og hva du bør spørre om før du sammenligner tilbud.
Hva består prisen på factoring av?
Ved factoring belåner du dine utestående fakturaer og beholder i utgangspunktet eierskapet til dem. Prisen er derfor først og fremst prisen for en kreditt, og i tillegg kommer betaling for administrasjonen.
Rente og gebyr
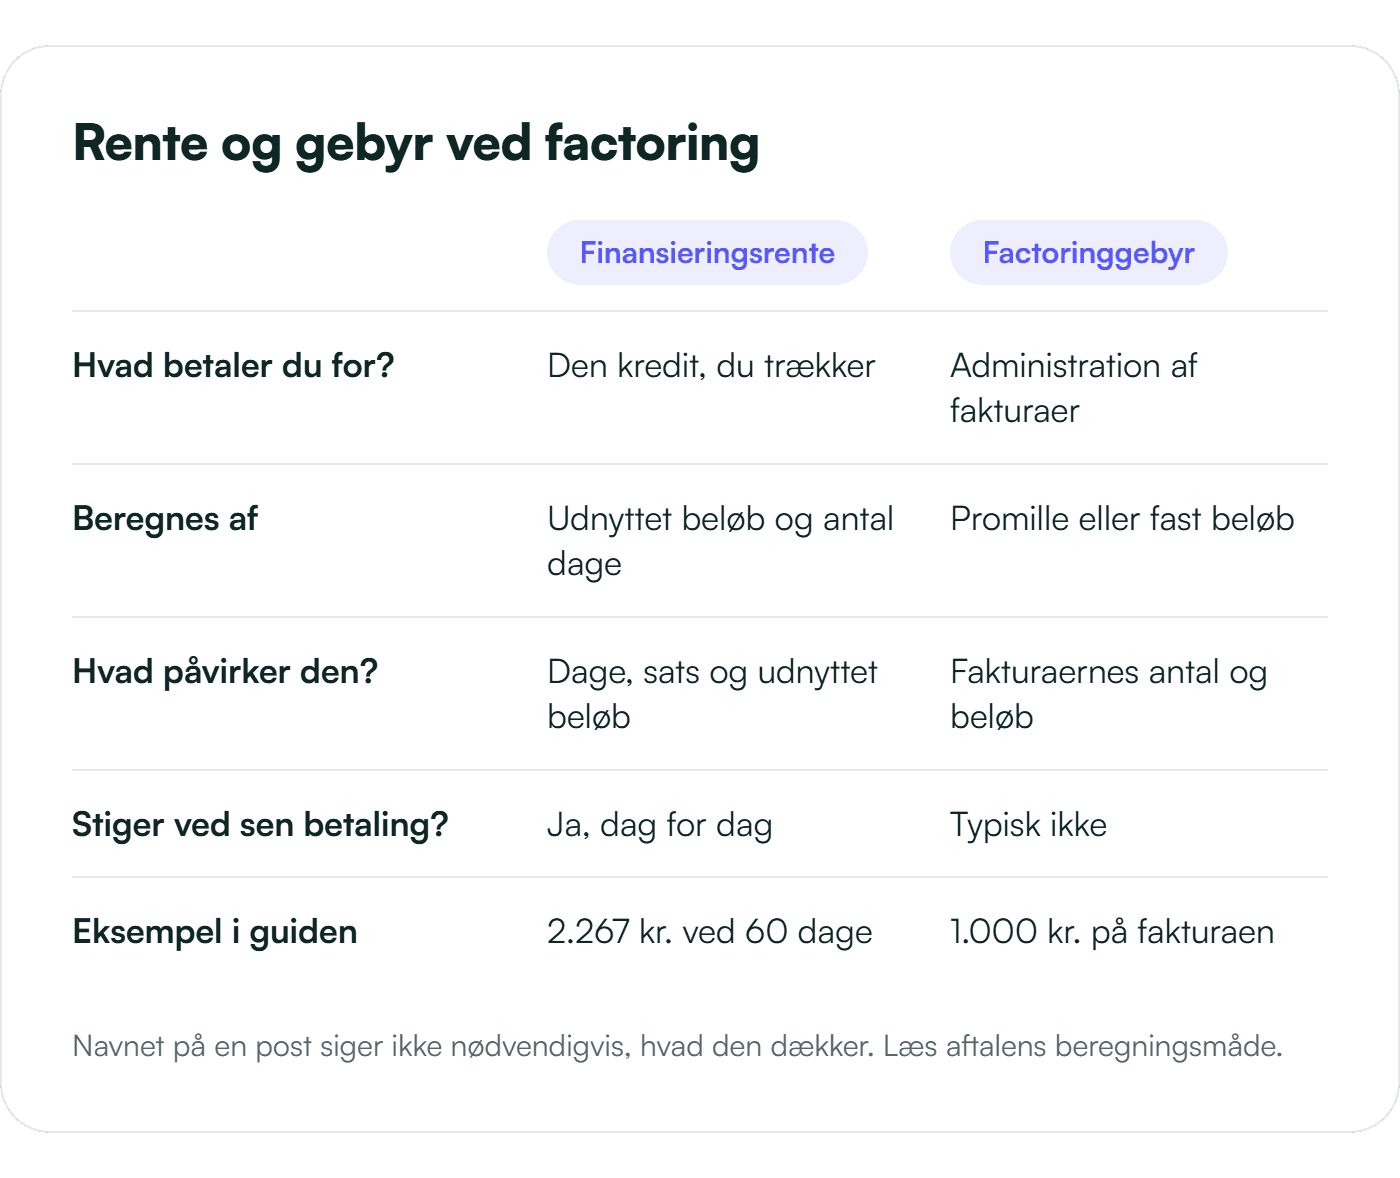
Finansieringsrenten beregnes daglig av det utnyttede beløpet: utnyttet beløp × årlig rente × antall dager / 360. Renten kan være fast eller variabel, og enkelte avtaler regner med 365 dager. I eksempelet nedenfor gir det 2 236 kr i stedet for 2 267 kr.
Factoringgebyret betaler for administrasjonen, ikke for å låne pengene. Det kan beregnes som en promillesats av fakturabeløpet eller som et fast beløp per faktura og kreditnota, og enkelte avtaler har et årlig minimumsgebyr. I regneeksempelet nedenfor bruker vi 5 ‰ som forutsetning. Navnet på en post forteller ikke nødvendigvis hva den dekker, så les avtalens beregningsmåte nøye.
Øvrige avtaleomkostninger
I tillegg til rente og gebyr kan en avtale inneholde et minimumsgebyr, en premie for kredittforsikring, et etableringsgebyr, et gebyr for kredittvurdering av nye debitorer, purre- og inkassoomkostninger samt et gebyr ved oppsigelse. Hvilke som forekommer, og hva de koster, avhenger av avtalen.
Et minimumsgebyr er et årlig minimumsbeløp. Ved 50 kr per dokument og et minimum på 40 000 kr må du overdra 800 dokumenter i året før prisen per dokument kommer ned i 50 kr. Overdrar du bare 600, blir den reelle prisen 66,67 kr per dokument.
Ved factoring bærer du normalt selv tapet dersom en kunde ikke betaler. Kredittforsikring kan inngå i enkelte avtaler og kan ha en særskilt premie, men det er ikke det samme som regress. Hva den dekker, går vi gjennom i guiden om kredittforsikring ved factoring.
Det du reelt får utbetalt
Prisen må vurderes opp mot likviditeten du oppnår. Belåningsgraden angir hvor stor del av de belåningsdyktige fakturaene som finansieres. Ved 85 % gir 100 000 kr utbetalt 85 000 kr, og de resterende 15 000 kr utgjør en sikkerhetsmargin på sperret konto (sikringskonto), ikke et gebyr. Krav om minimumsinnskudd og fakturaer som ikke er belåningsdyktige, reduserer likviditeten uten å endre renten.
Hva koster den samme fakturaen når kunden betaler til ulik tid?
De samlede factoringkostnadene er summen av renter, gebyr og eventuelle andre gebyrer. Eksempelet viser hvordan de henger sammen med utbetaling og sluttoppgjør.

Illustrerende eksempel: En faktura på 200 000 kr med 60 dagers kredittid, finansiert på fakturadatoen. Belåningsgrad 85 %, rente 8 % p.a. av det benyttede beløpet, 360 rentedager og et factoringgebyr på 5 ‰ av fakturabeløpet. Rente og gebyr trekkes fra restbeløpet når kunden har betalt. Tallene er forutsetninger for beregningen og representerer verken Flex Fundings pris, sats eller et tilbud. |
|---|
Beregningen trinn for trinn

Utbetaling ved finansieringen: 200 000 kr × 85 % = 170 000 kr. De resterende 30 000 kr står på sikringskontoen.
Rente: 170 000 kr × 8 % × 60/360 = 2 267 kr.
Gebyr: 200 000 kr × 5 ‰ = 1 000 kr.
Samlet pris: 2 267 kr + 1 000 kr = 3 267 kr.
Restutbetaling: 30 000 kr minus 3 267 kr = 26 733 kr.
Kunden betaler 200 000 kr. Av dette innfrir du kreditten du trakk (170 000 kr), betaler rente og gebyr (3 267 kr) og mottar resten (26 733 kr). Kreves rente og gebyr i stedet inn løpende, blir restutbetalingen 30 000 kr, men da har du betalt de 3 267 kr underveis.

Samme faktura, tre betalingstider
Gebyret er fast, men renten løper dag for dag. Derfor endrer den faktiske kredittiden prisen, selv om fakturaen er den samme. Kredittiden er perioden fra fakturadato til forfall. Den faktiske kredittiden, som vi regner med her, er antall dager fra finansieringen til den dagen kunden faktisk betaler.
Kunden betaler | Rente | Gebyr | Samlet pris | Rest til deg |
|---|---|---|---|---|
Dag 40, før forfall | 1 511 kr | 1 000 kr | 2 511 kr | 27 489 kr |
Dag 60, på forfallsdagen | 2 267 kr | 1 000 kr | 3 267 kr | 26 733 kr |
Dag 90, 30 dager etter forfall | 3 400 kr | 1 000 kr | 4 400 kr | 25 600 kr |
Hver dag kunden er forsinket, koster 170 000 kr × 8 % / 360, altså ca. 38 kr i rente. Betaler kunden 30 dager etter forfall, er det 1 133 kr mer enn ved betaling på forfallsdagen. Sen betaling kan dessuten påvirke belåningsgrunnlaget: ved mislighold/overforfall fjernes fakturaen på et avtalt tidspunkt, noe som kan redusere din disponible kreditt.
Gebyrgrunnlag: hva beregnes gebyret av?
Gebyrgrunnlaget avgjør hvilke fakturaer gebyret rammer hardest. En promillesats følger fakturabeløpet: 5 ‰ er 1 000 kr på 200 000 kr, men bare 25 kr på en faktura på 5 000 kr. Et fast beløp virker motsatt: 50 kr er 1 % av en faktura på 5 000 kr, men bare 0,025 % av en faktura på 200 000 kr. Har du mange små fakturaer, bør du derfor regne spesielt nøye på faste beløp.
Vår vurdering: Bruk den samlede prisen i kroner for en konkret faktura som sammenligningstall, og regn med antall dager. En sats alene forteller for lite: en lav rente med et høyt minimumsgebyr kan gi en høyere regning enn en litt høyere rente uten minimumsgebyr. |
|---|
Hvilke forhold kan endre regnestykket?
Er betalingstidene dine svært spredt, bør du regne på både den raskeste og den tregeste kunden i stedet for ett gjennomsnitt. Har du bare noen få, store fakturaer i året, utgjør faste gebyrer og minimumsbeløp relativt mer enn renten.
Hvordan sammenligner du tilbud og unngår overraskelser?
Be tilbyderen om en beregning på de samme tre fakturaene: én betalt før forfall, én på forfallsdagen og én betalt sent. Da får du prisen frem i kroner og kan se hvilke forutsetninger som ligger til grunn. Bruk tabellen som sjekkliste.
Spørsmål til tilbyderen
Spør om | Hvorfor det betyr noe |
|---|---|
Fast eller flytende rente, 360 eller 365 dager? | Med 365 dager er renten i eksempelet 2 236 kr i stedet for 2 267 kr. En flytende rente kan endre seg. |
Hva beregnes gebyret av? | Promille og fast beløp slår ulikt ut på store og små fakturaer. Teller kreditnotaer som dokumenter? |
Er det et årlig minimumsgebyr? | Når du ikke minimumskravet, betaler du differansen. Ved 600 i stedet for 800 dokumenter blir prisen 66,67 kr per dokument i eksempelet. |
Hvor mye utbetales, og stilles det krav om minimumsinnskudd? | Belåningsgrad, sikringskonto og minimumsinnskudd avgjør din reelle likviditet. |
Fra hvilken dag løper renten, og hva skjer ved forsinket betaling? | Hver forsinket dag koster renter, og forfallsoverskridelse kan redusere din disponible kreditt. |
Hvilke øvrige gebyrer tilkommer? | Etablering, kredittvurdering av nye debitorer, purring, inkasso og oppsigelse kan forekomme. |
Er kredittforsikring inkludert, og hva koster den? | Premie, egenandel og unntak avgjør hva forsikringen reelt sett dekker. |
Er prisene med eller uten merverdiavgift? | Slik at du kan sammenligne tilbud på likt grunnlag. |
Hva er bindingstiden, og hva koster oppsigelse? | Løpetid, oppsigelsesfrist og et eventuelt oppsigelsesgebyr er en del av den samlede prisen. |
Spørsmål til din regnskapsfører/revisor
Hvordan renter og gebyrer bokføres, og hvordan merverdiavgift behandles, avhenger av avtalen og din regnskapspraksis. Den Juridiske Vejledning opplyser i avsnittet om factoring at belåning av fakturaer er unntatt merverdiavgift, og at administrasjonsdelen er avgiftspliktig. Samme avsnitt gjengir EU-dommen Kosmiro (C-232/24), som vurderte factoring i form av fakturabelåning som én udelelig, avgiftspliktig ytelse i form av inndrivelse av fordringer. Dette gjaldt en struktur der factoringselskapet påtar seg å inndrive fordringene, og fordringene ikke overdras, men stilles som sikkerhet for finansieringen.
Veiledningen opplyser selv om at avsnittet derfor ikke nødvendigvis lenger representerer gjeldende rett, og at Skattestyrelsen utreder konsekvensene. Få avklart mva-behandlingen av renter og gebyrer med din rådgiver eller revisor før du signerer.
Vår vurdering: Dersom tilbyderen ikke kan vise renter, gebyrer og øvrige kostnader i kroner for dine egne fakturaer, mangler du grunnlag for å sammenligne tilbudet med andre. Rådet forutsetter at du kjenner dine egne betalingstider. Gjør du ikke det, er første steg å kartlegge dem. |
|---|
Slik fungerer det hos Flex Funding
Flex Funding tilbyr både factoring og fakturakjøp. Ved factoring finansieres dine fakturaer løpende. Normalt utbetales 70 til 90 prosent av fakturabeløpet innen to dager, mens restbeløpet utbetales når kunden har betalt, med fradrag for avtalte kostnader dersom dette følger av avtalen. Hvorvidt og hvordan tap ved manglende betaling dekkes, fremgår av den konkrete avtalen.
Pris, rente og øvrige vilkår fastsettes basert på en individuell vurdering, og du mottar det samlede tilbudet før du bestemmer deg for om du vil gå videre. Satsen på 85 % i eksempelet er en forutsetning benyttet for beregningen, og ikke en fast sats fra oss. Les mer om factoring og kredittforsikring.
Ved fakturakjøp selger du fakturaer til en avtalt pris, og prisstrukturen avhenger av avtalen. Beregningseksempelet her bør derfor ikke benyttes for fakturakjøp.
Neste steg
Hent ut en oversikt over dine siste fakturaer med beløp, avtalt kredittid og faktisk betalingsdato, og regn med gjennomsnitt og spredning i tabellen ovenfor. Dersom du er usikker på om factoring passer for din virksomhet, start gjerne med når factoring er hensiktsmessig. Skal du sammenligne med en kassekreditt, sett opp samme beløp og samme antall dager side om side, slik det vises i vår guide om fakturakjøp eller kassekreditt.
Lars Milland
Senior Client Director · 40 års erfaring med factoring og fakturakjøp
Lars står klar til å hjelpe deg. Send ham en e-post med alle dine spørsmål om factoring og fakturakjøp, så kommer han tilbake til deg så snart som mulig.
Ofte stilte spørsmål
Hva skjer utover renten hvis kunden din betaler svært sent?
Purre- eller inkassoomkostninger kan komme i tillegg dersom avtalen åpner for det. Har du kredittforsikring, er det normalt frister for å melde inn forsinkede betalinger, og dersom disse oversittes, kan det påvirke dekningen.
Hvordan påvirker en kreditnota prisen?
Ved factoring reduserer en kreditnota belåningsgrunnlaget, og er kreditten allerede benyttet, kan du måtte innbetale differansen. Kreditnotaer regnes normalt også med som dokumenter i gebyret og i et eventuelt minstebyr. Utsted de kreditnotaene som er berettigede, og husk at de endrer regnestykket.
Hvilke fakturaer gir ikke utbetaling?
Fakturaer som ikke er belåningsdyktige, tilfører ikke likviditet. Dette kan for eksempel være omtvistede fakturaer, fakturaer med reklamasjon, fakturaer til kunder med motkrav, konserninterne fakturaer, fakturaer som overstiger kundens kredittgrense, og fakturaer som er forfalte utover det avtalen tillater. Nøyaktig hvilke som utelukkes, avhenger av avtalen.
Hva kan du selv påvirke?
Satsene fremgår av avtalen, og en flytende rente kan endre seg. Det du selv kan påvirke, er antall dager og dokumenter. Send korrekte og veldokumenterte fakturaer, slik at kunden har færre grunner til å bestride dem, og følg opp før forfall. Få reklamasjoner og en lav krediteringsprosent kan dessuten inngå i tilbyderens vurdering av belåningsgrunnlaget.
Kilder
factoring (Lex), Lex, Danmarks Nationalleksikon; forfatter Mads Bryde Andersen, sist endret 19. april 2021.
D.A.5.11.6.4 Fordringer og inddrivelse af fordringer (Den Juridiske Vejledning 2026-2), Skatteforvaltningen, gjengitt på tax.dk.
Vil du vite mer om hvordan factoring fungerer? Les om løsningen på siden om factoring og kredittforsikring.
Eller ring oss på telefonen: +45 89 87 60 60