Guides

Skrevet af Lars · Opdateret 22.10.2026 · 9 min.

Prisen på factoring består af en finansieringsrente af det beløb, du trækker, et administrationsgebyr for fakturaerne og eventuelt øvrige aftaleomkostninger. Der findes ingen fast pris, for regningen afhænger af, hvor mange dage pengene er finansieret, og af hvordan gebyrerne er bygget op. I vores illustrative eksempel koster en faktura på 200.000 kr. samlet 3.267 kr. ved 60 dage, men det er en regnemetode og ikke en pris fra Flex Funding. Her ser du, hvordan du regner på dine egne fakturaer, og hvad du skal spørge om, før du sammenligner tilbud.
Hvad består prisen på factoring af?
Ved factoring belåner du dine udestående fakturaer og beholder som udgangspunkt ejerskabet til dem. Prisen er derfor først og fremmest prisen for en kredit, og oveni kommer betaling for administrationen.
Rente og gebyr
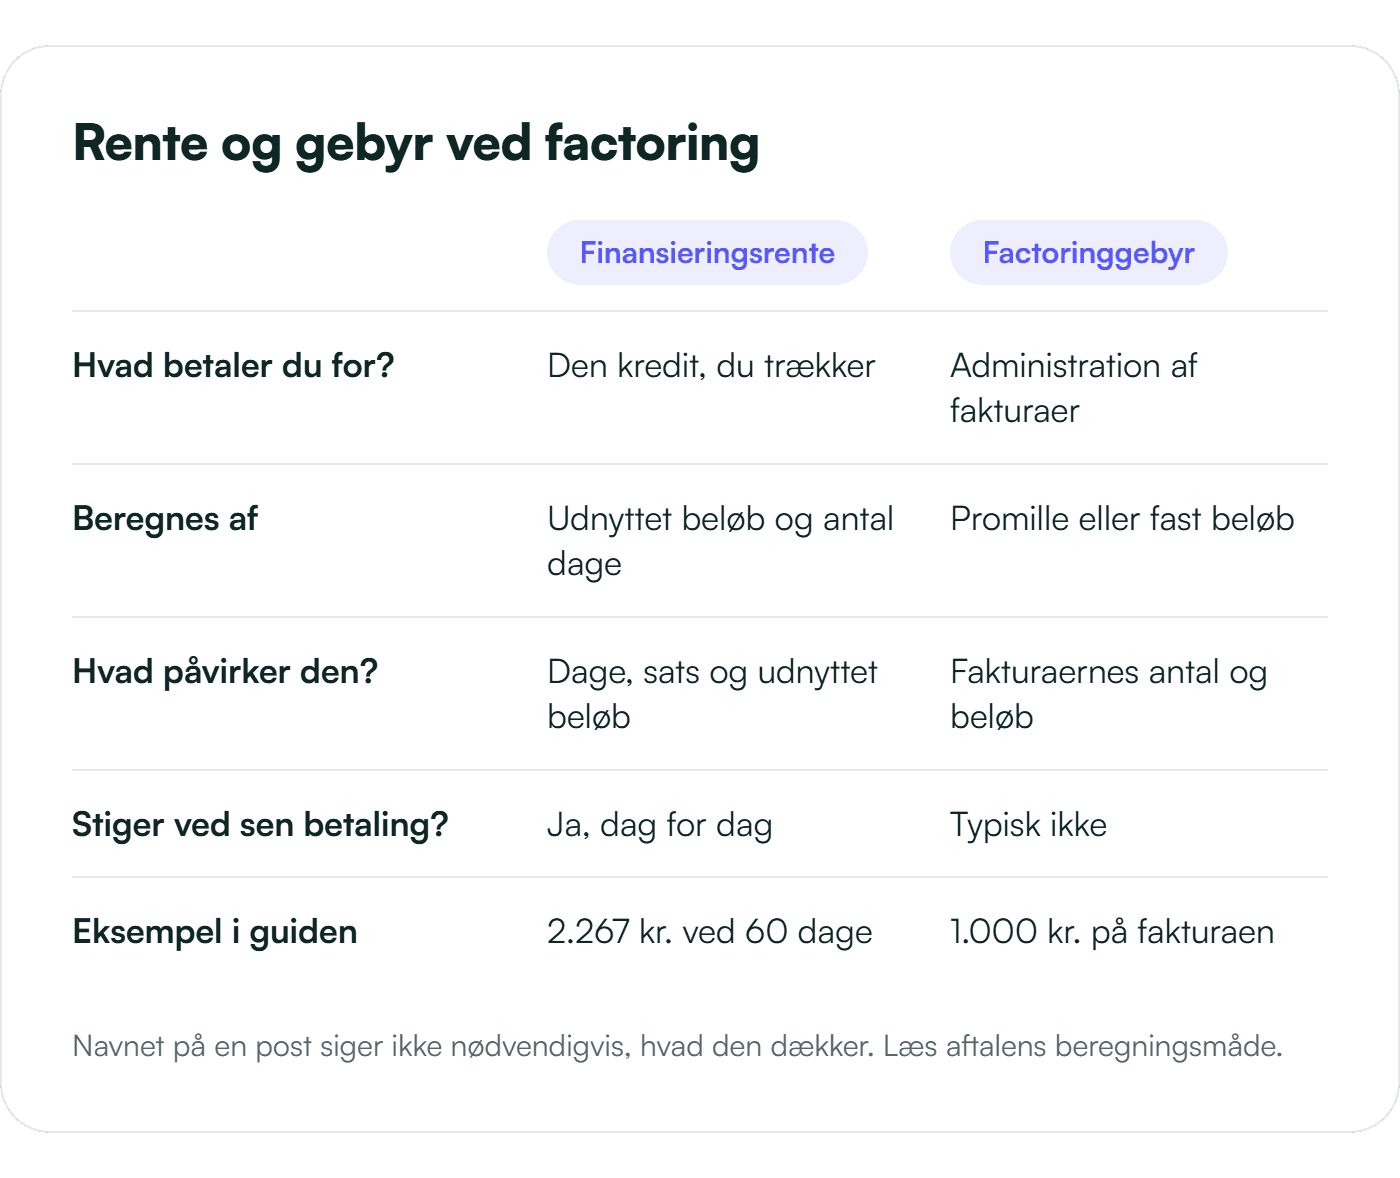
Finansieringsrenten beregnes dagligt af det udnyttede beløb: udnyttet beløb × årlig rente × antal dage / 360. Renten kan være fast eller variabel, og nogle aftaler regner med 365 dage. I eksemplet nedenfor giver det 2.236 kr. i stedet for 2.267 kr.
Factoringgebyret betaler for administrationen, ikke for at låne pengene. Det kan beregnes som en promillesats af fakturabeløbet eller som et fast beløb pr. faktura og kreditnota, og nogle aftaler har et årligt minimumsgebyr. I regneeksemplet nedenfor bruger vi 5 ‰ som antagelse. Navnet på en post fortæller ikke nødvendigvis, hvad den dækker, så læs aftalens beregningsmåde.
Øvrige aftaleomkostninger
Ud over rente og gebyr kan en aftale indeholde et minimumsgebyr, en præmie for kreditforsikring, et oprettelsesgebyr, et gebyr for kreditvurdering af nye debitorer, rykker- og inkassoomkostninger og et gebyr ved opsigelse. Hvilke der forekommer, og hvad de koster, afgør aftalen.
Et minimumsgebyr er et årligt minimumsbeløb. Ved 50 kr. pr. dokument og et minimum på 40.000 kr. skal du overdrage 800 dokumenter om året, før prisen pr. dokument kommer ned på 50 kr. Overdrager du kun 600, bliver den reelle pris 66,67 kr. pr. dokument.
Ved factoring bærer du normalt selv tabet, hvis en kunde ikke betaler. Kreditforsikring kan indgå i nogle aftaler og kan have en særskilt præmie, men den er ikke det samme som regres. Hvad den dækker, gennemgår vi i guiden om kreditforsikring ved factoring.
Det, du reelt får udbetalt
Prisen skal vurderes mod den likviditet, du får. Belåningsprocenten angiver, hvor stor en del af de belåningsværdige fakturaer der finansieres. Ved 85 % giver 100.000 kr. 85.000 kr., og de resterende 15.000 kr. er en sikkerhedsmargin på sikringskontoen og ikke et gebyr. Krav om minimumsindestående og fakturaer, der ikke er belåningsværdige, sænker likviditeten uden at ændre renten.
Hvad koster den samme faktura, når kunden betaler til forskellig tid?
De samlede factoringomkostninger er summen af rente, gebyr og eventuelle andre gebyrer. Eksemplet viser, hvordan de hænger sammen med udbetaling og restafregning.

Illustrativt eksempel: En faktura på 200.000 kr. med 60 dages kredittid, finansieret på fakturadagen. Belåningsprocent 85 %, rente 8 % p.a. af det udnyttede beløb, 360 rentedage og et factoringgebyr på 5 ‰ af fakturabeløbet. Rente og gebyr trækkes fra restbeløbet, når kunden har betalt. Tallene er antagelser til at regne på og er hverken Flex Fundings pris eller sats eller et tilbud. |
|---|
Regnestykket trin for trin

Udbetaling ved finansieringen: 200.000 kr. × 85 % = 170.000 kr. De resterende 30.000 kr. står på sikringskontoen.
Rente: 170.000 kr. × 8 % × 60/360 = 2.267 kr.
Gebyr: 200.000 kr. × 5 ‰ = 1.000 kr.
Samlet pris: 2.267 kr. + 1.000 kr. = 3.267 kr.
Restbetaling: 30.000 kr. minus 3.267 kr. = 26.733 kr.
Kunden betaler 200.000 kr. Heraf indfrier du den kredit, du trak (170.000 kr.), betaler rente og gebyr (3.267 kr.) og modtager resten (26.733 kr.). Opkræves rente og gebyr i stedet løbende, bliver restbetalingen 30.000 kr., men så har du betalt de 3.267 kr. undervejs.

Samme faktura, tre betalingstider
Gebyret er fast, men renten løber dag for dag. Derfor ændrer den faktiske kredittid prisen, selv om fakturaen er den samme. Kredittiden er perioden fra fakturadato til forfald. Den faktiske kredittid, som vi regner med her, er antal dage fra finansieringen til den dag, kunden faktisk betaler.
Kunden betaler | Rente | Gebyr | Samlet pris | Rest til dig |
|---|---|---|---|---|
Dag 40, før forfald | 1.511 kr. | 1.000 kr. | 2.511 kr. | 27.489 kr. |
Dag 60, på forfaldsdagen | 2.267 kr. | 1.000 kr. | 3.267 kr. | 26.733 kr. |
Dag 90, 30 dage efter forfald | 3.400 kr. | 1.000 kr. | 4.400 kr. | 25.600 kr. |
Hver dag, kunden er forsinket, koster 170.000 kr. × 8 % / 360, altså ca. 38 kr. i rente. Betaler kunden 30 dage efter forfald, er det 1.133 kr. mere end ved betaling på forfaldsdagen. Sen betaling kan desuden ramme belåningsgrundlaget: ved overforfald fjernes fakturaen på et aftalt tidspunkt, hvilket kan reducere din disponible kredit.
Gebyrgrundlag: hvad beregnes gebyret af?
Gebyrgrundlaget afgør, hvilke fakturaer gebyret rammer hårdest. En promillesats følger fakturabeløbet: 5 ‰ er 1.000 kr. på 200.000 kr., men kun 25 kr. på en faktura på 5.000 kr. Et fast beløb virker modsat: 50 kr. er 1 % af en faktura på 5.000 kr., men kun 0,025 % af en faktura på 200.000 kr. Har du mange små fakturaer, bør du derfor regne særligt nøje på et fast beløb.
Vores vurdering: Brug den samlede pris i kroner for en konkret faktura som sammenligningstal, og tæl dagene med. En sats alene fortæller for lidt: en lav rente med et højt minimumsgebyr kan give en højere regning end en lidt højere rente uden minimum. |
|---|
Hvilke forhold kan ændre regnestykket?
Er dine betalingstider meget spredte, så regn på både din hurtigste og din langsomste kunde i stedet for ét gennemsnit. Har du kun få, store fakturaer om året, fylder faste gebyrer og minimum relativt mere end renten.
Hvordan sammenligner du tilbud og undgår overraskelser?
Bed udbyderen om en beregning på de samme tre fakturaer: én betalt før forfald, én på forfaldsdagen og én betalt sent. Så får du prisen frem i kroner og kan se, hvilke antagelser der ligger bag. Brug tabellen som tjekliste.
Spørgsmål til udbyderen
Spørg om | Hvorfor det betyder noget |
|---|---|
Fast eller variabel rente, 360 eller 365 dage? | Med 365 dage er renten i eksemplet 2.236 kr. i stedet for 2.267 kr. En variabel rente kan flytte sig. |
Hvad beregnes gebyret af? | Promille og fast beløb rammer store og små fakturaer forskelligt. Tæller kreditnotaer som dokumenter? |
Er der et årligt minimumsgebyr? | Når du ikke minimummet, betaler du forskellen. Ved 600 i stedet for 800 dokumenter bliver prisen 66,67 kr. pr. dokument i eksemplet. |
Hvor meget udbetales, og er der krav om minimumsindestående? | Belåningsprocent, sikringskonto og minimumsindestående afgør din reelle likviditet. |
Fra hvilken dag løber renten, og hvad sker der ved sen betaling? | Hver forsinket dag koster rente, og overforfald kan reducere din disponible kredit. |
Hvilke øvrige gebyrer findes? | Oprettelse, kreditvurdering af nye debitorer, rykker, inkasso og opsigelse kan forekomme. |
Er kreditforsikring med, og hvad koster den? | Præmie, selvrisiko og undtagelser afgør, hvad forsikringen reelt dækker. |
Er priserne med eller uden moms? | Så kan du sammenligne tilbud på samme grundlag. |
Hvad er bindingen, og hvad koster opsigelse? | Løbetid, opsigelsesvarsel og et eventuelt opsigelsesgebyr er en del af den samlede pris. |
Spørgsmål til din revisor
Hvordan rente og gebyr bogføres, og hvordan moms behandles, afhænger af aftalen og din regnskabspraksis. Den Juridiske Vejledning skriver i afsnittet om factoring, at belåning af fakturaer er momsfritaget, og at administrationsdelen er momspligtig. Samme afsnit gengiver EU-dommen Kosmiro (C-232/24), som vurderede factoring i form af fakturabelåning som én udelelig, momspligtig ydelse i form af inddrivelse af fordringer. Det gjaldt en konstruktion, hvor factoringselskabet påtager sig at inddrive fordringerne, og fordringerne ikke overdrages, men er sikkerhed for finansieringen.
Vejledningen oplyser selv, at afsnittet derfor ikke nødvendigvis længere er udtryk for gældende ret, og at Skattestyrelsen undersøger konsekvenserne. Få momsbehandlingen af rente og gebyr afklaret med din revisor, før du underskriver.
Vores vurdering: Kan udbyderen ikke vise rente, gebyr og øvrige omkostninger i kroner for dine egne fakturaer, mangler du grundlag for at sammenligne tilbuddet med andre. Rådet forudsætter, at du kender dine egne betalingstider. Gør du ikke det, er første skridt at finde dem frem. |
|---|
Sådan ser det ud hos Flex Funding
Flex Funding tilbyder både factoring og fakturakøb. Ved factoring finansieres dine fakturaer løbende. Typisk udbetales 70 til 90 procent af fakturabeløbet inden for to dage, mens resten udbetales, når kunden har betalt, fratrukket aftalte omkostninger, hvis det følger af aftalen. Om og hvordan tab ved manglende betaling er dækket, fremgår af den konkrete aftale.
Pris, rente og øvrige vilkår fastsættes på baggrund af den konkrete vurdering, og du får det samlede tilbud, før du beslutter, om du vil gå videre. De 85 % i eksemplet er en antagelse til at regne på og ikke en sats fra os. Læs mere om factoring og kreditforsikring.
Ved fakturakøb sælger du fakturaer til en aftalt pris, og hvordan prisen opbygges, afhænger af aftalen. Brug derfor ikke regneeksemplet her på et fakturakøb.
Næste skridt
Træk en oversigt over dine seneste fakturaer med beløb, aftalt kredittid og faktisk betalingsdag, og regn med gennemsnit og spredning i tabellen ovenfor. Er du i tvivl om, hvorvidt factoring passer til din virksomhed, så start med hvornår factoring giver mening. Skal du sammenligne med en kassekredit, så sæt samme beløb og samme antal dage op ved siden af hinanden, som i vores guide om fakturakøb eller kassekredit.
Lars Milland
Senior Client Director · 40 års erfaring med factoring og fakturakøb
Lars står klar til at hjælpe dig. Skriv til ham på mail med alle dine spørgsmål om factoring og fakturakøb, så vender han tilbage hurtigst muligt.
Ofte stillede spørgsmål
Hvad sker der ud over renten, hvis din kunde betaler meget sent?
Rykker- eller inkassoomkostninger kan komme oveni, hvis aftalen indeholder dem. Har du kreditforsikring, er der normalt frister for at anmelde forsinkede betalinger, og overskrides de, kan det få betydning for dækningen.
Hvordan påvirker en kreditnota prisen?
Ved factoring reducerer en kreditnota belåningsgrundlaget, og er kreditten allerede udnyttet, kan du skulle indbetale forskellen. Kreditnotaer tæller normalt også med som dokumenter i gebyret og i et eventuelt minimumsgebyr. Udsted de kreditnotaer, der er berettigede, og husk, at de ændrer regnestykket.
Hvilke fakturaer giver ikke udbetaling?
Fakturaer, der ikke er belåningsværdige, giver ikke likviditet. Det kan for eksempel være bestridte fakturaer, fakturaer med reklamation, fakturaer til kunder med modkrav, koncerninterne fakturaer, fakturaer over kundens kreditlimit og fakturaer, der er overforfaldne ud over aftalen. Præcis hvilke der udelukkes, afhænger af aftalen.
Hvad kan du selv påvirke?
Satserne står i aftalen, og en variabel rente kan ændre sig. Det, du selv kan påvirke, er antallet af dage og dokumenter. Send korrekte og veldokumenterede fakturaer, så kunden har færre grunde til at bestride dem, og følg op, før de forfalder. Få reklamationer og en lav krediteringsprocent kan desuden indgå i udbyderens vurdering af belåningsgrundlaget.
Kilder
factoring (Lex), Lex, Danmarks Nationalleksikon; forfatter Mads Bryde Andersen, senest ændret 19. april 2021.
D.A.5.11.6.4 Fordringer og inddrivelse af fordringer (Den Juridiske Vejledning 2026-2), Skatteforvaltningen, gengivet på tax.dk.
Vil du vide mere om, hvordan factoring fungerer? Læs om løsningen på siden om factoring og kreditforsikring.
Eller ring til os på telefonen: +45 89 87 60 60